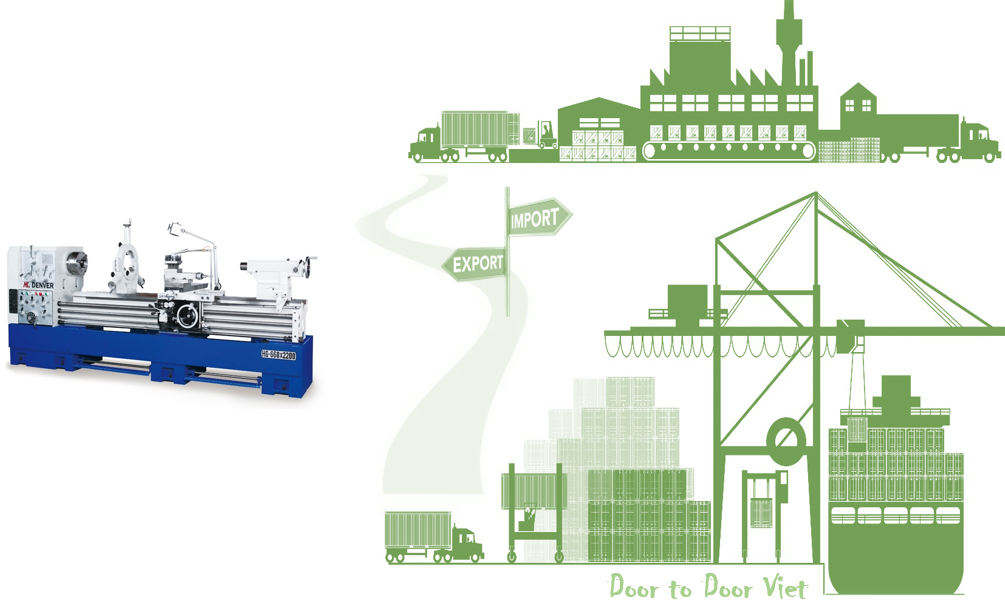
Máy tiện hoạt động dựa trên nguyên lý xoay tròn phôi vật liệu quanh trục chính, trong khi dao cắt hoặc dụng cụ gia công sẽ di chuyển để cắt, tạo hình, hoặc gia công bề mặt của phôi theo yêu cầu. Để có thể nhập khẩu mặt hàng này thuận lợi Door to Door Việt mời Quý vị cùng tìm hiểu bài viết quy trình thủ tục nhập khẩu máy tiện, xác định mã hs, tính thuế nhập khẩu và những lưu ý khi nhập khẩu máy tiện vào Việt Nam. Mời Quý vị theo dõi nội dung chính bên dưới.
1. Chính sách nhập khẩu máy tiện
Quy trình làm thủ tục nhập khẩu máy tiện mới và đã qua sử dụng được quy đinh trong những văn bản pháp luật sau:
- Thông tư 23/2015/TT-BKHCN ngày 13/11/2015;
- Thông tư 103/2015/TT-BTC ngày 01/07/2015;
- Công văn số 589/CT-TTHT ngày 17/01/2017;
- Thông tư 38/2015/TT-BTC ngày 25/3/2015; sửa đổi bổ sung 39/2018/TT-BTC ngày 20/04/2018;
- Nghị định số 69/2018/NĐ-CP ngày 15/05/2018;
- Quyết định 18/2019/QĐ-TTg ngày 19/04/2019.
Theo những văn bản quy phạm pháp luật ở trên thì mặt hàng máy tiện không thuộc danh mục hàng hóa cấm nhập khẩu. Tuy nhiên, đối với máy tiện công nghiệp đã qua sử dụng khi nhập khẩu phải làm giám định tuổi thiết bị theo Quyết định 18/2019/QĐ-TTg.
Đối với máy tiện đã qua sử dụng thuộc danh mục hàng nhập khẩu có điều kiện. Cụ thể, máy tiện đã qua sử dụng thì được nhập khẩu nếu tuổi máy dưới 20 năm và nhập khẩu với mục đích sản xuất.
Nếu quý vị chưa hiểu được hết quy định về thủ tục nhập khẩu máy tiện mới hoặc máy tiện đã qua sử dụng. Vui lòng liên hệ đến hotline hoặc hotmail để được tư vấn.
2. Xác định mã hs máy tiện
Xác định mã hs là bước quan trọng nhất khi làm thủ tục nhập khẩu máy tiện. Để xác định được đúng mã hs máy tiện Quý vị cần phải hiểu được đặc điểm hàng hóa: Nguyên lý hoạt động, công suất, kiểu loại, chất liệu.
2.1. Mã hs máy tiện
Mã hs (Harmonized System) là dãy mã số dùng chung cho toàn bộ hàng hóa trên toàn thế giới. Giữa các quốc gia khác nhau trên thế giới thì chỉ khác nhau số đuôi. Vì thế 6 số đầu của mã hs trên toàn thế giới cho một mặt hàng là giống nhau. Sau đây Door to Door Việt xin giới thiệu đến Quý vị mã hs máy tiện theo bảng dưới đây:
| Mã hs | Mô tả |
| 84581110 | Mã hs máy tiện ngang, điều khiển số, cống suất không quá 4KW. |
| 84581190 | Mã hs máy tiện ngang, điều khiển số loại khác. |
| 84581910 | Mã hs máy tiện ngang, có bán kinh gia công tiện không quá 300mm. |
| 84581990 | Mã hs máy tiện ngang khác |
| 84589100 | Mã hs máy tiện khác, điều khiển số. |
| 84589910 | Mã hs máy tiện khác, có bán kính gia công tiện không quá 300mm. |
| 84589990 | Mã hs máy tiện khác |
2.2. Những rủi ro khi áp sai mã hs
Xác định đúng mã hs rất quan trọng khi làm thủ tục nhập khẩu máy tiện. Việc xác định sai mã hs sẽ mang lại những rủi ro nhất định cho Quý vị như:
- Trì hoãn thủ tục hải quan: Khai sai Mã HS có thể dẫn đến việc trì hoãn trong thủ tục hải quan, do cần thời gian để kiểm tra và xác minh thông tin chính xác về loại hàng hóa.
- Chậm giao hàng: Nếu hàng hóa bị phát hiện có khai sai Mã HS, cơ quan hải quan có thể yêu cầu chỉnh sửa hoặc làm rõ thông tin. Điều này có thể dẫn đến chậm trễ trong quá trình giao hàng và ảnh hưởng đến chu kỳ sản xuất và kinh doanh của doanh nghiệp.
- Chịu phạt do khai sai mã hs theo nghị định 128/2020/NĐ-CP;
- Trong trường hợp phát sinh thuế nhập khẩu thì sẽ đối mặt với mức phát ít nhất là 2,000,000 VND và cao nhất là mức phạt gấp 3 lần số thuế.
Để xác định chính xác mã hs cho từng loại máy tiện thể. Vui lòng liên hệ đến hotline hoặc hotmail để được tư vấn.
3. Thuế nhập khẩu máy tiện
Thuế nhập khẩu của hàng hóa phụ thuộc vào mã hs của mặt hàng đó. Mỗi mã hs thì có một mức thuế suất cụ thể. Sau đây Door to Door Việt xin giới thiệu cách tính thuế nhập khẩu và những lưu ý khi xác định thuế đối với mặt hàng máy tiện.
3.1. Cách tính thuế nhập khẩu máy tiện
Thuế nhập khẩu máy tiện được tính theo công thức như những mặt hàng khác. Thuế nhập khẩu của mặt hàng này có hai loại đó là thuế nhập khẩu và thuế GTGT nhập khẩu.
Thuế nhập khẩu xác định theo mã hs thuế nhập khẩu được tính theo công thức:
Thuế nhập khẩu = Trị giá CIF x % thuế suất
Thuế GTGT nhập khẩu được xác định theo công thức:
Thuế giá trị gia tăng = (Trị giá CIF + Thuế nhập khẩu) x % thuế GTGT.
Trị giá CIF được xác định bằng giá trị xuất xưởng của hàng cộng với tất cả các chi phí để đưa được hàng về đến cửa khẩu đầu tiên của nước nhập khẩu. Thuế nhập khẩu là chi phí tính vào giá vốn hàng bán của đơn hàng. Vì thế quý vị phải kiểm tra đúng mã hs để được áp mã thuế nhập khẩu tốt nhất.
3.2. Những lưu ý khi xác định thuế nhập máy tiện
Khi xác định thuế nhập khẩu của máy tiện cần phải lưu ý những điểm sau:
- Đối với những quốc gia có ký hiệp định thương mại với Việt Nam như: Châu Âu, Ấn Độ, Úc, Chile, Trung Quốc, Hàn Quốc, Nhật Bản, các nước Asean. Thì cần phải lưu ý mức thuế ưu đãi đặc biệt thường là 0%.
- Để hưởng mức thuế ưu đãi thì phải có giấy chứng nhận xuất xứ;
- Trị giá tính thuế là trị giá CIF. Đối với những đơn hàng mua hàng theo các điều kiện khác. Khi tính thuế nhập khẩu phải quy đổi trị giá về trị giá CIF để tính thuế nhập khẩu.
- Thuế nhập khẩu cũng sẽ phải chịu thuế GTGT.
Đó là những lưu ý khi tính thuế nhập khẩu cho máy tiện. Nếu Quý vị chưa hiểu được cách tính thuế và những lưu ý ở trên. Vui lòng liên hệ đến hotline hoặc hotmail để được tư vấn.
Xem thêm chứng nhận xuất xứ form E là gì
4. Bộ hồ sơ làm thủ tục nhập khẩu máy tiện
Bộ hồ sơ làm thủ tục nhập khẩu máy tiện nói riêng. Của các mặt hàng khác nói chung được quy định trong Thông tư 38/2015/TT-BTC ngày 25/3/2015; sửa đổi bổ sung 39/2018/TT-BTC ngày 20/04/2018.
- Tờ khai hải quan;
- Hóa đơn thương mại (commercial invoice);
- Vận đơn (Bill of lading);
- Hợp đồng thương mại (Sale contract);
- Danh sách đóng gói (Packing list);
- Chứng nhận xuất xứ (Certificate of original);
- Hồ sơ đăng ký giám định tuổi thiết bị (đối với máy đã qua sử dụng);
- Catalog.
Trên đây là toàn bộ chứng từ dùng để làm thủ tục nhập khẩu máy tiện. Quan trọng nhất là tờ khai hải quan, hóa đơn thương mại, vận đơn, chứng nhận xuất xứ. Những chứng từ khác sẽ được bổ sung nếu cơ quan Hải quan có yêu cầu.
Ngoài ra, chứng nhận xuất xứ là chứng từ không bắt buộc trong bộ hồ sơ nhập khẩu. Tuy nhiên, chứng nhận xuất xứ sẽ là chứng từ sử dụng để áp mức thuế ưu đãi đặc biệt.
Trên đây là toàn bộ hồ sơ chứng từ làm thủ tục nhập khẩu máy tiện. Nếu quý vị chưa hiểu về loại chứng từ nào vui lòng liên hệ với chúng tôi qua hotline hoặc hotmail để được tư vấn.
5. Quy trình làm thủ tục nhập khẩu máy tiện
thủ tục nhập khẩu máy tiện mới và đã qua sử dụng chỉ khác một điểm so với mặt hàng mới là phải kiểm tra giám định tuổi của thiết bị.
Quy trình làm thủ tục nhập khẩu máy tiện mới hoặc đã qua sử dụng gồm những bước sau:
Bước 1. Khai tờ khai hải quan
Sau khi có đầy đủ chứng từ xuất nhập khẩu: Hợp đồng, commercial invoice, packing list, vận đơn đường biển, chứng nhận xuất xứ, thông báo hàng đến và xác định được mã hs máy tiện. Thì có thể nhập thông tin khai báo lên hệ thống hải quan qua phần mềm khai quan.
Việc khai báo tờ khai hải quan trên phần mềm hải quan. Đòi hỏi người nhập khẩu phải có hiểu biết về việc nhập liệu lên phần mềm. Không nên tự ý khai tờ khai hải quan khi Quý vị chưa hiểu rõ về công việc này. Việc tự ý khai có thể bị sai những điểm không thể sửa trên tờ khai hải quan. Lúc đó sẽ mất rất nhiều chi phí và thời gian để khắc phục.
Trong vòng 30 ngày kể từ ngày hàng hóa cập cảng thì người khai hải quan phải thực hiện khai báo tờ khai hải quan. Nếu để quá thời hạn này thì người nhập khẩu phải đối mặt với phí phạt từ phía hải quan.
Đây là bước quan trọng nhất trong quy trình làm thủ tục nhập khẩu máy tiện. Mọi nội dung khai báo sẽ được đẩy lên hệ thống hải quan. Nếu có sai sót ảnh hưởng thuế hoặc xuất xứ hàng hóa. Thì người nhập khẩu có thể đối mặt với các mức phạt theo luật hải quan. Nên cần phải lưu ý đến các thông tin được nhập lên tờ khai như mã hs, thuế suất, tên hàng, xuất xứ.
Bước 2. Mở tờ khai hải quan
Sau khi khai xong tờ khai hải quan, hệ thống hải quan sẽ trả về kết quả phân luồng tờ khai. Có luồng tờ khai thì in tờ khai ra và mang bộ hồ sơ nhập khẩu xuống chi cục hải quan để mở tờ khai. Tùy theo phân luồng xanh, vàng, đỏ mà thực hiện các bước mở tờ khai.
Việc mở tờ khai phải tiến hành sớm nhất có thể, chậm nhất trong vòng 15 ngày kể từ ngày khai tờ khai. Người khai báo phải mang hồ sơ đến Chi cục hải quan để thực hiện mở tờ khai hải quan. Trong thời hạn quá 15 ngày tờ khai sẽ bị hủy và Quý vị phải đối mặt với phí phạt từ phía hải quan.
Lưu ý: Sau khi có tờ khai chính thức thì cần liên hệ với chi cục hải quan để tiến hành làm thủ tục nhập khẩu máy tiện.
Bước 3. Thông quan hàng hóa
Sau khi kiểm tra xong hồ sơ nếu không có thắc mắc gì thì cán bộ hải quan sẽ chấp nhận thông quan tờ khai. Quý vị lúc này có thể đóng thuế nhập khẩu cho tờ khai hải quan để thông quan hàng hóa.
Bước 4. Mang hàng về bảo quản và sử dụng
Tờ khai thông quan thì tiến hành bước thanh lý tờ khai và làm thủ tục cần thiết để mang hàng về kho.
Đối với quy trình làm thủ tục nhập khẩu máy tiện đã qua sử dụng. Quý vị có thể tham khảo quy trình làm thủ tục nhập khẩu máy móc đã qua sử dụng theo đường dẫn đính kèm.
Trên đây là bốn bước cơ bản để làm thủ tục nhập khẩu máy tiện mới và cũ. Nếu quý vị chưa hiểu vui lòng liên hệ đến hotline hoặc hotmail để được tư vấn.
Xem thêm bảng giá dịch vụ hải quan
6. Những lưu ý khi làm thủ tục nhập khẩu máy tiện
Trong quá trình làm thủ tục nhập khẩu máy tiện cho khách hàng. Chúng tôi đã rút ra được một số kinh nghiệm muốn được chia sẻ đến Quý vị tham khảo. Khi làm thủ tục nhập khẩu máy tiện mới và cũ cần lưu ý những điểm sau đây:
- Thuế nhập khẩu là nghĩa vụ mà nhà nhập khẩu phải hoàn thành với nhà nước.
- Máy tiện đã qua sử dụng được phép nhập khẩu nhung với hai điều kiện đó là: Tuổi thiết bị dưới 20 năm và nhập khẩu mục đích sản xuất.
- Linh kiện máy tiện đã qua sử dụng thuộc danh mục hàng cấm nhập khẩu.
- Những chứng từ gốc nên gửi về trước để tránh tình trạng chờ chứng từ. Dẫn tới phát sinh phí lưu kho hoặc lưu bãi.
Đó là tất cả những lưu ý mà chúng tôi muốn gửi đến Quý vị tham khảo. Nếu Quý vị thấy bổ ích thì có thể chia sẻ đến bạn bè cùng tham khảo. Có điểm nào chưa phù hợp mong Quý vị phản hồi tới chúng tôi để chúng tôi hoàn thiện bài viết hơn.
7. Kết luận
Trên đây là toàn bộ quy trình làm thủ tục nhập khẩu máy tiện mới và đã qua sử dụng, thuế nhập khẩu, thuế GTGT, chính sách nhập khẩu máy tiện mới và cũ. Hy vọng bài viết sẽ mang lại những thông tin bổ ích mà Quý vị đang tìm kiếm.
Ngoài thủ tục nhập khẩu máy tiện mới và cũ, thì để cập nhật những bài viết mới nhất về lịch tàu từ Việt Nam đi các nước trên thế giới, hoặc những kiến thức về XNK, quý vị có thể theo dõi trên fanpage Door to Door Việt của chúng tôi.
Trân trọng cảm ơn quý vị đã theo dõi !
Kenny (Mr.) – Overseas Business Development Manager
Cell Phone: (+84) 97380 29 39 or (+84) 886 28 8889
Email: kenny@doortodoorviet.com